Déclaration LMNP : SIRET obligatoire, micro-BIC ou régime réel, les erreurs à éviter
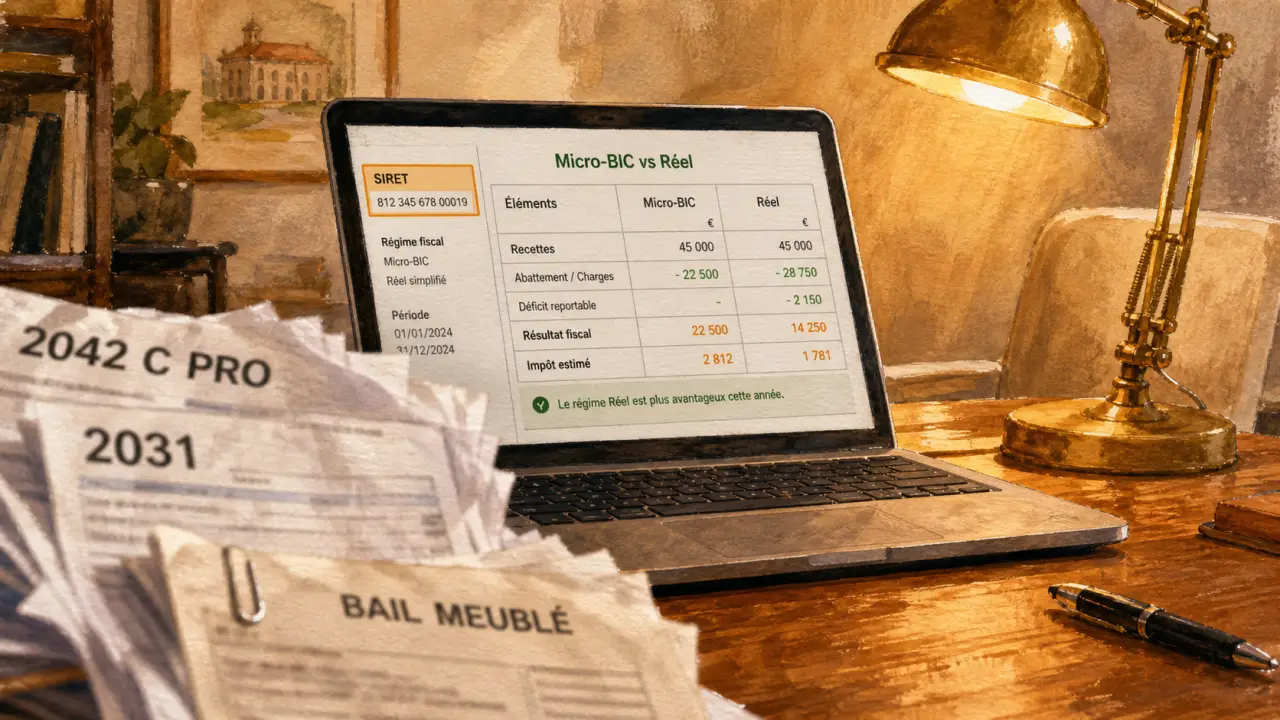
La déclaration LMNP ne se résume pas à reporter des loyers dans une case fiscale. Dès que vous louez un logement meublé, même un studio ou une chambre, vous devez déclarer le début d’activité, obtenir un numéro SIRET, choisir un régime fiscal puis reporter les recettes au bon endroit. L’enjeu est simple : rester en règle, éviter les mauvaises cases et ne pas passer à côté d’un régime plus adapté à vos charges.
Avant l’impôt : vérifier que vous êtes bien en LMNP
Le statut de loueur en meublé non professionnel concerne les propriétaires qui tirent des revenus d’une location meublée sans basculer dans le cadre du loueur en meublé professionnel. Les loyers ne sont pas imposés comme des revenus fonciers classiques, mais dans la catégorie des bénéfices industriels et commerciaux, les BIC.
Comparateur LMNP : Micro-BIC vs Réel
Formules :
- Micro-BIC = Recettes × (1 – Abattement)
- Réel = Recettes – Charges – Amortissements
Pour rester en LMNP, au moins l’une des conditions suivantes doit être remplie : les recettes annuelles tirées de la location meublée par le foyer fiscal ne dépassent pas 23 000 €, ou elles restent inférieures aux autres revenus d’activité du foyer fiscal. Si ces conditions ne sont plus respectées, le statut peut basculer vers le LMP, avec des conséquences fiscales et sociales différentes.
Ce qui compte comme revenu de location meublée
Les recettes à déclarer correspondent aux loyers encaissés et aux charges récupérées auprès du locataire. Cela peut concerner une location meublée longue durée, un bail étudiant, un logement loué ponctuellement ou un meublé de tourisme. Le fait que l’activité soit exercée à petite échelle ne dispense pas de déclaration.
Une confusion fréquente consiste à penser qu’un appartement meublé loué comme un investissement privé relève automatiquement des revenus fonciers. Ce n’est pas le cas : la présence du mobilier et la qualification de location meublée orientent la fiscalité vers les BIC, avec des formulaires et des règles spécifiques.
Déclarer le début d’activité et obtenir le numéro SIRET
La première formalité d’une déclaration LMNP est administrative : vous devez déclarer le début de votre activité de loueur en meublé. Cette démarche permet votre immatriculation et l’attribution d’un numéro SIRET, qui identifie votre activité auprès de l’administration.
La déclaration se fait en ligne via le guichet des formalités des entreprises de l’INPI. Elle doit être réalisée dans un délai de 15 jours à compter du début de l’activité, c’est-à-dire en pratique à partir de la mise en location ou du premier bail selon la situation.
Pourquoi le SIRET est indispensable
Le numéro SIRET n’est pas réservé aux entreprises commerciales classiques. En LMNP, il sert à rattacher vos recettes de location meublée à une activité déclarée. Il pourra notamment être demandé lors de la déclaration de revenus, au régime réel ou dans certains échanges avec l’administration fiscale.
L’ordre compte : SIRET d’abord, choix fiscal ensuite, déclaration annuelle enfin. Si la première étape manque, tout le reste devient plus fragile. Un bailleur peut avoir correctement calculé ses loyers et ses charges, puis se retrouver bloqué parce que l’activité n’a jamais été immatriculée. Cette logique simple aide à éviter les oublis au moment de remplir les formulaires.
Micro-BIC ou régime réel : choisir avant de remplir les cases
Le choix du régime fiscal est le point central de la déclaration LMNP. Il détermine la manière dont votre revenu imposable est calculé, les formulaires à transmettre et l’intérêt éventuel de conserver toutes vos factures.
Le micro-BIC : la solution simple avec abattement
Le régime micro-BIC s’applique lorsque vos recettes restent sous les seuils prévus. Pour une location meublée classique, le seuil de référence est de 77 700 €. Vous déclarez vos recettes brutes, puis l’administration applique un abattement forfaitaire, généralement de 50 %. Le revenu imposable correspond donc à la moitié des loyers et charges encaissés.
Pour certains meublés de tourisme non classés, un seuil de 15 000 € et un abattement de 30 % peuvent s’appliquer. L’abattement ne peut pas être inférieur à 305 €. Ce régime est apprécié pour sa simplicité, mais il peut être moins intéressant si vos charges réelles sont élevées.
Le régime réel : plus exigeant, souvent plus précis
Au régime réel, vous ne bénéficiez pas d’un abattement automatique. En contrepartie, vous pouvez déduire les frais, charges et amortissements liés à l’activité : intérêts d’emprunt, assurance, taxe foncière, frais de gestion, travaux éligibles, honoraires, mobilier ou amortissement du bien selon les règles applicables.
Ce régime devient souvent pertinent lorsque les charges dépassent l’abattement du micro-BIC ou lorsque le logement a été financé à crédit. Il impose toutefois une comptabilité plus structurée et la transmission d’une liasse fiscale. En LMNP, un déficit éventuel n’est pas imputable sur le revenu global, mais il peut être reporté sur les bénéfices de même nature pendant 10 ans.
| Critère | Micro-BIC | Régime réel |
|---|---|---|
| Calcul du revenu imposable | Recettes avec abattement forfaitaire | Recettes moins charges et amortissements |
| Intérêt principal | Simplicité déclarative | Déduction au plus proche de la réalité |
| Formulaires | 2042 C PRO | 2031, annexes 2033, puis report sur 2042 C PRO |
| Profil souvent concerné | Faibles charges, location simple | Crédit, travaux, charges importantes |
Les formulaires à utiliser pour une déclaration LMNP
Une fois l’activité créée et le régime choisi, la déclaration annuelle se fait avec les bons formulaires fiscaux. Le plus important est de ne pas mélanger les logiques : le micro-BIC consiste à déclarer des recettes brutes, tandis que le réel suppose un résultat fiscal calculé en amont.
Au micro-BIC : la 2042 C PRO
Si vous êtes au micro-BIC, vous reportez vos recettes de location meublée sur le formulaire 2042 C PRO, complémentaire à la déclaration de revenus habituelle. Vous n’avez pas à déduire vous-même l’abattement : il est appliqué automatiquement par l’administration.
Le réflexe à retenir est simple : indiquez les loyers encaissés, pas le bénéfice estimé après vos dépenses. Déduire soi-même des charges au micro-BIC créerait une double erreur, puisque l’abattement forfaitaire est déjà censé couvrir les frais.
Au réel : 2031, annexes 2033 et report du résultat
Au régime réel simplifié, vous devez établir une déclaration de résultat avec le formulaire 2031 et les annexes 2033. Cette liasse fiscale permet de détailler le résultat de l’activité, puis le bénéfice ou le déficit est reporté sur la 2042 C PRO.
Cette étape demande davantage de rigueur : classement des factures, suivi des amortissements, distinction entre dépenses déductibles et dépenses non déductibles. Beaucoup de bailleurs choisissent alors de se faire accompagner, non parce que le régime est réservé aux spécialistes, mais parce qu’une erreur d’amortissement ou de déficit peut se répercuter plusieurs années.
Cas particuliers, exonérations et erreurs à éviter
Certaines locations meublées bénéficient de règles spécifiques. Elles ne dispensent pas toujours de vigilance, car une exonération dépend souvent de conditions cumulatives : nature de la pièce louée, montant des recettes, caractère habituel ou occasionnel de la location.
La chambre dans la résidence principale
La location d’une pièce de votre résidence principale peut être exonérée si le loyer reste raisonnable. Les plafonds indicatifs sont de 213 € par mètre carré de surface habitable hors charges en Île-de-France et de 157 € par mètre carré de surface habitable hors charges dans les autres régions. Pour une chambre de 15 m2, cela représente 3 195 € par an en région parisienne et 2 355 € par an dans une ville comme Lyon, soit respectivement 266,25 € par mois et 196,25 € par mois.
Il existe aussi une exonération pour la location occasionnelle d’une partie de la résidence principale lorsque les recettes ne dépassent pas 760 € TTC par an. Au-delà, les sommes peuvent redevenir imposables selon la situation.
Les erreurs les plus fréquentes
- Oublier la déclaration de début d’activité et demander un SIRET trop tard.
- Déclarer des loyers meublés en revenus fonciers au lieu des BIC.
- Choisir le micro-BIC par simplicité alors que les charges réelles sont supérieures à l’abattement.
- Déduire des charges tout en restant au micro-BIC.
- Confondre LMNP et LMP lorsque les recettes augmentent.
- Ne pas anticiper les prélèvements sociaux ou, dans certains cas, les cotisations sociales.
La bonne méthode consiste à procéder dans l’ordre : déclarer l’activité, conserver les justificatifs, comparer micro-BIC et réel, puis remplir les formulaires adaptés. Pour vérifier les démarches officielles et les formulaires applicables, les sites impots.gouv.fr et service-public.gouv.fr restent les références à consulter avant tout dépôt.

- Outils du jardinier : comment choisir le bon équipement pour chaque tâche au potager - 20 septembre 2026
- Récolte de la patate douce : quand agir pour sauver vos tubercules du gel ? - 19 septembre 2026
- Petit appartement rénové : loyer majoré, meublé ou nu, et vacance sous contrôle - 19 septembre 2026
Articles qui pourraient vous intéresser :
 Acheter pour louer : stratégie rentable, erreurs à éviter, calculs à maîtriser
 Maison mur rideau : l’équilibre entre transparence architecturale et performance thermique
 Maison mitoyenne par le garage : pourquoi la dalle commune compromet votre tranquillité
 Comparateur syndic : contrats, modèles et frais cachés à comparer avant de signer